E-reporting : c’est quoi, qui est concerné et comment s’y préparer
Transparence : certains liens de cette page sont affiliés. Si tu t’abonnes via ces liens, nous touchons parfois une commission, sans surcoût pour toi. Les classements restent indépendants. En savoir plus.
- L’e-reporting, c’est la transmission à l’administration des données de tes opérations qui ne passent pas par une facture électronique.
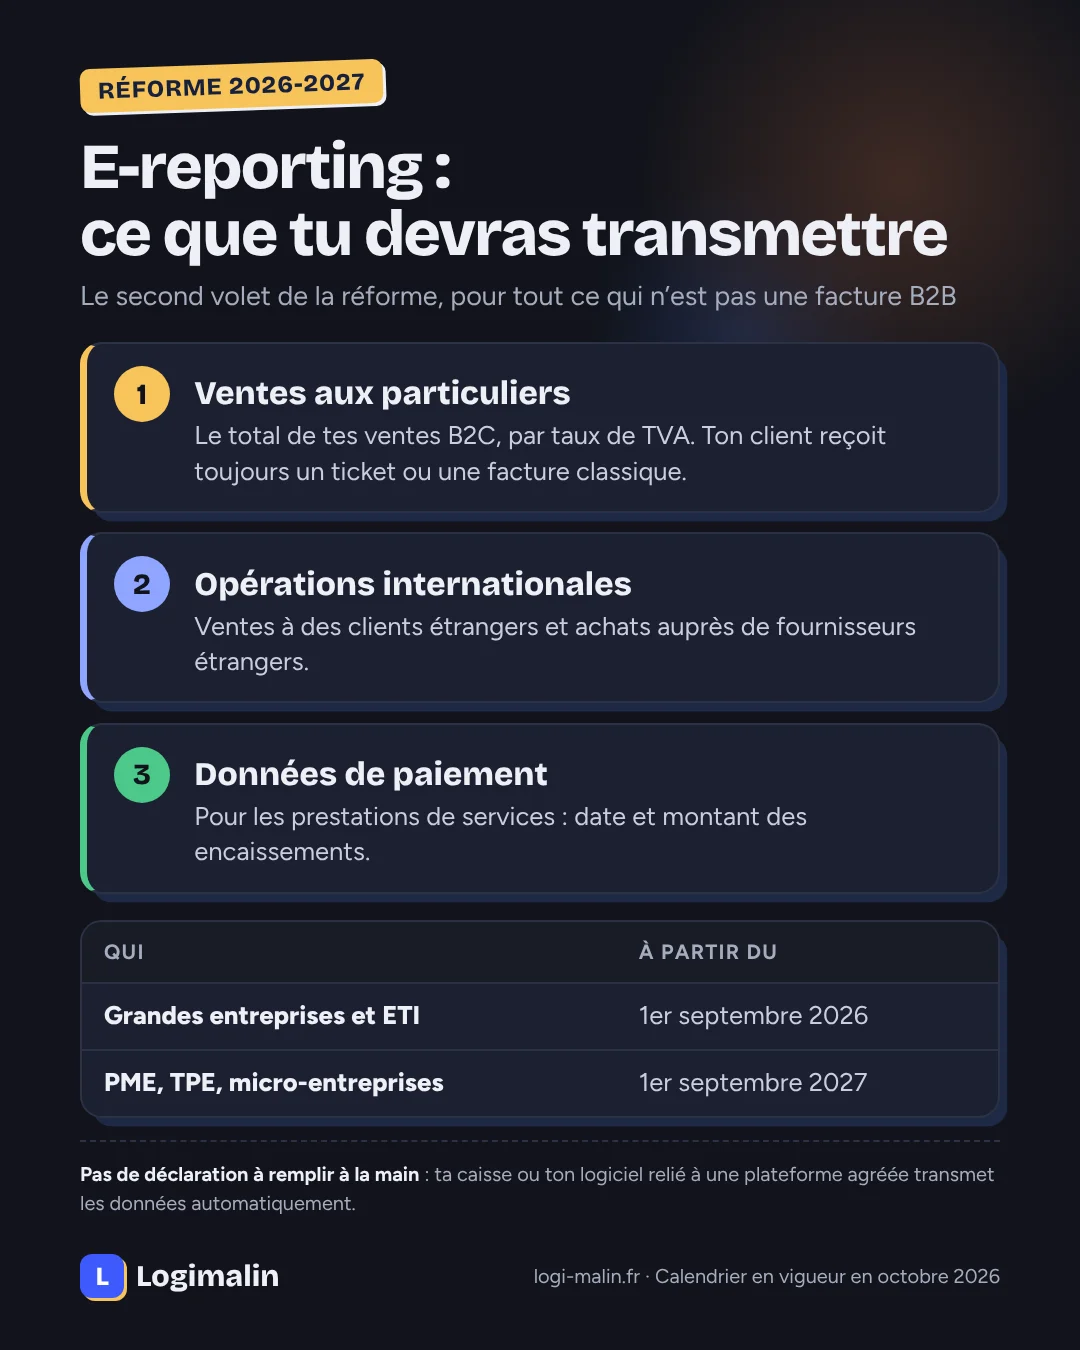
- Il concerne surtout les ventes aux particuliers (B2C), les opérations avec l’étranger et certaines données de paiement.
- Calendrier : septembre 2026 pour les grandes entreprises et ETI, septembre 2027 pour les PME, TPE et micro-entreprises.
- En pratique, c’est ta caisse ou ton logiciel de facturation qui transmet, via une plateforme agréée.
Sommaire
La réforme de la facture électronique a deux volets. Le premier, le plus connu, concerne les factures entre entreprises françaises. Le second, l’e-reporting, concerne tout le reste : tes ventes aux particuliers, tes opérations avec l’étranger et certains encaissements. Si tu es commerçant, restaurateur ou artisan qui travaille pour des particuliers, c’est même le volet qui te concerne le plus.
E-invoicing ou e-reporting ?
| E-invoicing (facture électronique) | E-reporting | |
|---|---|---|
| Opérations | Ventes entre entreprises françaises assujetties à la TVA (B2B domestique) | Ventes aux particuliers (B2C), opérations internationales, données de paiement |
| Ce qui circule | La facture elle-même, au format structuré | Des données (montants, TVA, dates), pas la facture |
| Destinataire | Ton client, via sa plateforme, et l’administration | L’administration uniquement |
| Par qui | Une plateforme agréée | Une plateforme agréée |
Les 3 types de données concernées
- Les ventes aux particuliers (B2C) : le total de tes ventes, ventilé par taux de TVA, transmis de façon agrégée. Ton client particulier continue de recevoir un ticket ou une facture classique.
- Les opérations internationales : ventes à des clients étrangers, achats auprès de fournisseurs étrangers.
- Les données de paiement : pour les prestations de services, la date et le montant des encaissements, car c’est l’encaissement qui rend la TVA exigible.
Qui est concerné ?
Toutes les entreprises assujetties à la TVA qui réalisent ces opérations, micro-entrepreneurs compris : boulangerie, boutique, salon de coiffure, restaurant, artisan chez les particuliers, e-commerçant, consultant avec des clients étrangers…
Pour les TPE, PME et micro-entreprises, l’obligation démarre le 1er septembre 2027, en même temps que l’émission des factures électroniques. Le calendrier complet est dans notre guide facture électronique 2026-2027.
Comment se préparer
- Tu as une caisse enregistreuse : demande à ton éditeur comment et quand il transmettra l’e-reporting, et s’il y a un surcoût. Voir notre guide facture électronique pour les commerçants.
- Tu fais des factures (artisan, prestataire, micro-entrepreneur) : utilise un logiciel de facturation immatriculé plateforme agréée, qui gère à la fois les factures électroniques B2B et l’e-reporting de tes autres ventes.
- Tu vends en ligne : vérifie que ta boutique (Shopify, WooCommerce…) exporte bien les données vers ton outil de comptabilité ou ta plateforme agréée.
Les commerçants trouveront le détail dans facture électronique pour les commerçants, et les associations dans facture électronique association. Pour le format des factures, voir Factur-X.
L’infographie à retenir
Questions fréquentes
Qu’est-ce que l’e-reporting ?
C’est l’obligation de transmettre à l’administration fiscale certaines données de transactions qui ne font pas l’objet d’une facture électronique entre entreprises françaises : ventes aux particuliers, opérations avec des clients ou fournisseurs étrangers, et, pour les prestations de services, les données d’encaissement.
Qui est concerné par l’e-reporting ?
Toutes les entreprises assujetties à la TVA en France qui réalisent des opérations concernées : commerçants, restaurants, artisans travaillant pour des particuliers, e-commerçants, prestataires avec des clients étrangers, micro-entrepreneurs compris.
Quand l’e-reporting devient-il obligatoire ?
Il suit le même calendrier que l’émission des factures électroniques : 1er septembre 2026 pour les grandes entreprises et ETI, 1er septembre 2027 pour les PME, TPE et micro-entreprises.
À quelle fréquence faut-il transmettre les données ?
La fréquence dépend du régime de TVA de l’entreprise : de plusieurs transmissions par mois pour les régimes les plus lourds à un rythme plus espacé pour les petites entreprises. Les logiciels conformes gèrent ce calendrier automatiquement ; vérifie la périodicité qui te concerne sur impots.gouv.fr.