Mentions obligatoires sur une facture en 2026 : la liste complète
Transparence : certains liens de cette page sont affiliés. Si tu t’abonnes via ces liens, nous touchons parfois une commission, sans surcoût pour toi. Les classements restent indépendants. En savoir plus.
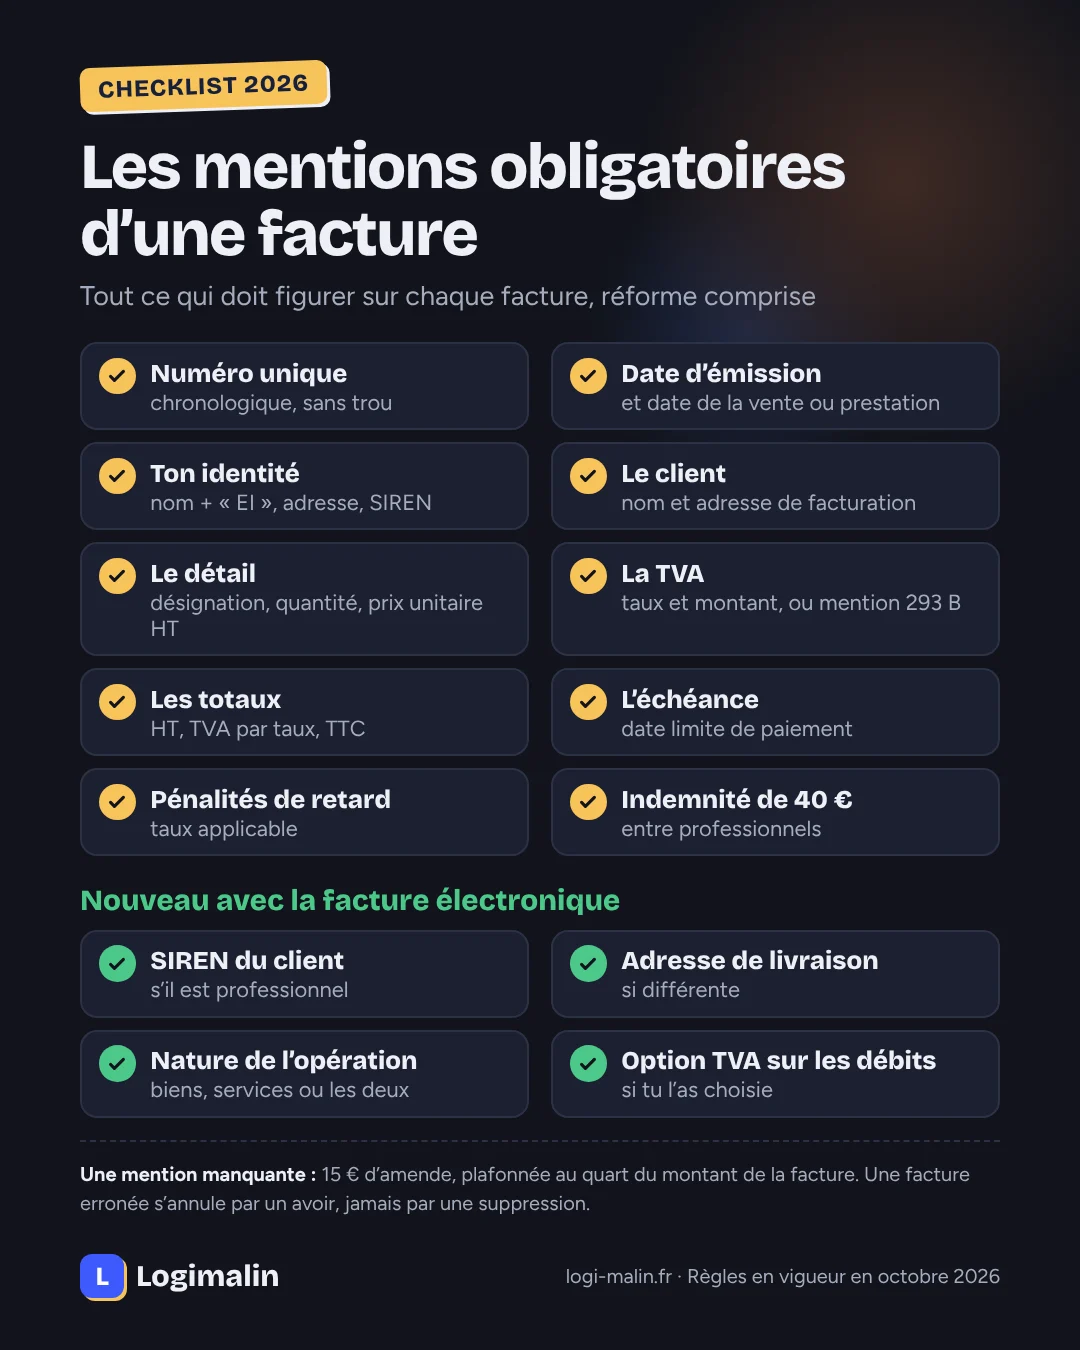
- Vendeur : identité, adresse, SIREN, numéro de TVA intracommunautaire si assujetti.
- Client : identité, adresse, et désormais son SIREN s’il est professionnel.
- Facture : date, numéro unique et chronologique, détail des lignes, HT, TVA par taux, TTC.
- Paiement : échéance, pénalités de retard, indemnité de 40 € (entre pros), escompte.
- Sanction : 15 € par mention manquante, plafonnée au quart du montant de la facture.
Sommaire
Une facture est un document légal : il lui faut un certain nombre de mentions, sous peine d’amende et de difficultés en cas de litige ou de contrôle. Voici la liste complète en 2026, y compris les nouvelles mentions liées à la facture électronique.
La liste complète
| Bloc | Mentions obligatoires |
|---|---|
| Vendeur | Nom ou raison sociale (avec « EI » pour un entrepreneur individuel), forme juridique et capital pour une société, adresse, SIREN ou SIRET, numéro RCS ou RM, numéro de TVA intracommunautaire si assujetti |
| Client | Nom ou raison sociale, adresse de facturation, SIREN s’il est professionnel (nouveau), adresse de livraison si différente (nouveau) |
| Facture | Date d’émission, numéro unique et chronologique, date de la vente ou de la prestation, nature de l’opération : biens, services ou les deux (nouveau) |
| Lignes | Désignation précise, quantité, prix unitaire HT, taux de TVA, réductions éventuelles |
| Totaux | Total HT, montant de TVA par taux, total TTC |
| Paiement | Date d’échéance, taux des pénalités de retard, indemnité forfaitaire de 40 € (entre professionnels), conditions d’escompte |
| Cas particuliers | « TVA non applicable, art. 293 B du CGI » (franchise), « Autoliquidation » (sous-traitance BTP, certaines opérations intracommunautaires), assurance décennale (bâtiment), option TVA sur les débits (nouveau, si applicable) |
Les nouvelles mentions avec la facture électronique
La réforme ajoute quatre mentions, applicables avec l’entrée en vigueur de la facturation électronique :
- le SIREN du client professionnel ;
- l’adresse de livraison des biens si elle diffère de l’adresse de facturation ;
- la nature de l’opération : livraison de biens, prestation de services, ou mixte ;
- l’option pour le paiement de la TVA d’après les débits, pour les prestataires concernés.
Un logiciel de facturation à jour les ajoute automatiquement. Le contexte complet : facture électronique 2026-2027.
La numérotation des factures
- Unique : deux factures ne peuvent jamais porter le même numéro.
- Chronologique et continue : pas de trou dans la séquence.
- Séries possibles : par année (2026-001) ou par activité, si c’est justifié.
- Jamais de suppression : une facture erronée s’annule par une facture d’avoir.
Devis, facture d’acompte : les mêmes règles ?
- Devis : pas de numérotation légale imposée, mais il doit identifier les parties, décrire précisément les prestations, indiquer les prix, la durée de validité et, dans certains métiers (bâtiment, dépannage), des mentions spécifiques. Crée-en un avec notre modèle de devis gratuit.
- Facture d’acompte : mêmes mentions qu’une facture, avec l’intitulé « Facture d’acompte ». La facture finale déduit les acomptes déjà versés.
Cas particuliers : la facture d’acompte, la facture proforma et la facture faite sur Excel obéissent aux mêmes règles. Une facture conforme mais impayée ? Voir la relance de facture impayée. Pour les mentions propres aux micro-entrepreneurs, voir facture auto-entrepreneur. Pour chiffrer ce que doit un client en retard : calcul des pénalités de retard.
L’infographie à retenir
Questions fréquentes
Quelles sont les nouvelles mentions obligatoires sur les factures ?
La réforme de la facture électronique ajoute le numéro SIREN du client, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Quelle est la sanction en cas de mention manquante ?
Chaque omission ou inexactitude peut être sanctionnée d’une amende fiscale de 15 €, dans la limite du quart du montant de la facture. Des amendes commerciales plus lourdes existent pour l’absence de certaines mentions de paiement entre professionnels.
Comment numéroter une facture ?
Les factures doivent porter un numéro unique, attribué dans une séquence chronologique et continue, sans trou ni doublon. Il est possible d’utiliser plusieurs séries (par exemple par année : 2026-001) si elles sont justifiées.
Quelles mentions sur une facture d’acompte ?
Une facture d’acompte comporte les mêmes mentions qu’une facture classique, avec la mention « Facture d’acompte », le montant de l’acompte et la TVA correspondante si tu es assujetti. La facture finale déduit ensuite les acomptes déjà facturés.